03/04/2026 - Mercado Imobiliário
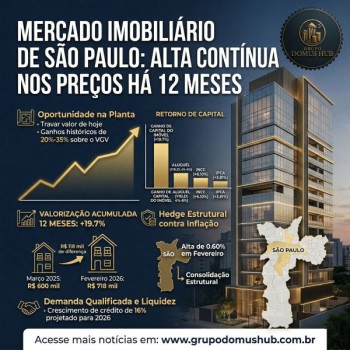
O mercado imobiliário residencial brasileiro encerrou fevereiro de 2026 registrando alta contínua nos preços pelo décimo segundo mês consecutivo, acumulando valorização de 19,7% em 12 meses — desempenho que supera com ampla margem tanto a inflação ao consumidor (IPCA: 3,81% no período) quanto o custo de construção (INCC: 6,10%). Para o comprador paulistano, esse cenário tem impacto direto e imediato: o mesmo imóvel que em março de 2025 era avaliado em R$ 600 mil custa hoje, em média, R$ 718 mil — uma diferença de R$ 118 mil que representa poder de compra real perdido para quem adiou a decisão de aquisição. São Paulo, especificamente, apresentou alta de 0,60% em fevereiro, desacelerando em relação ao ritmo de quase 2% de janeiro — sinal que, isolado, pode sugerir acomodação, mas que contextualizado na série histórica indica uma consolidação do patamar de preços em nível estruturalmente elevado, e não uma inversão de tendência. O fundamento desta valorização não é especulativo: a Abecip aponta oferta restrita, demanda sólida e recuperação da renda familiar como os vetores dominantes, afastando o risco de uma bolha de curto prazo.
Para o investidor ou comprador de primeira moradia, o imóvel na planta continua sendo o principal mecanismo de arbitragem de preço disponível no mercado paulistano. Em um ciclo em que os preços do estoque pronto já refletem a valorização acumulada de quase 20% em um ano, adquirir uma unidade na fase de lançamento permite travar o valor de hoje e receber o bem com o preço potencialmente defasado em relação ao mercado futuro — fenômeno que, historicamente, gera ganhos de 20% a 35% sobre o VGV no prazo de obra típico de 36 a 42 meses em São Paulo. O diferencial de preço entre lançamento e entrega é ampliado quando o INCC (custo de correção contratual durante a obra) permanece abaixo da valorização do ativo final, como ocorre agora: com o INCC em 6,1% anual contra 19,7% de apreciação do bem pronto, o comprador na planta captura o spread positivo entre correção do saldo devedor e valorização do patrimônio. Do ponto de vista de risco, os projetos de incorporadoras com histórico de entrega e Regime de Afetação registrado em cartório oferecem o melhor equilíbrio entre segurança jurídica e potencial de ganho, especialmente nos segmentos médio e alto padrão, onde a demanda reprimida em São Paulo segue expressiva.
A análise de rentabilidade do ativo imobiliário frente aos concorrentes financeiros reforça a tese de alocação no setor. O Yield de locação residencial — calculado pela relação entre aluguel anual e valor de mercado do imóvel — situa-se atualmente entre 4% e 6% bruto ao ano em São Paulo, valor competitivo quando somado à expectativa de ganho de capital embutida na valorização de 19,7% nos últimos 12 meses: o retorno total do ativo físico supera, em muito, a Selic, que opera em torno de 13,25% ao ano, mas oferece liquidez imediata e sem as fricções tributárias e transacionais do imóvel. O diferencial estratégico do real estate, portanto, não está na competição direta com a renda fixa, mas na combinação de preservação patrimonial com rendimento real positivo em cenário inflacionário — o IPCA de 3,81% fica largamente abaixo da valorização imobiliária, garantindo ganho real de patrimônio. Para o investidor de médio e longo prazo, o imóvel funciona como hedge estrutural contra inflação e depreciação cambial, enquanto o IVAR (índice de aluguéis) cresceu 4,05% em 12 meses, indicando locação com reajuste acima da inflação oficial, porém ainda sem sobrecarregar o locatário — equilíbrio saudável para a sustentabilidade do mercado de locação.
O perfil do comprador de imóveis em São Paulo em 2026 é significativamente diferente daquele de cinco anos atrás. A digitalização do processo de busca e decisão — com plataformas de visita virtual, análise de dados em tempo real e contratos eletrônicos — reduziu o ciclo médio de decisão de compra e ampliou o raio de pesquisa geográfica do comprador, que agora avalia bairros e regiões com mais critério comparativo. Há uma migração perceptível de demanda das classes A e B para empreendimentos com eficiência energética certificada, áreas comuns planejadas para trabalho remoto e conectividade integrada — atributos que deixaram de ser diferenciais para se tornarem pré-requisitos de liquidez na revenda. O crescimento projetado de 16% no crédito imobiliário para 2026, conforme estimativas da Abecip, sinaliza que a demanda qualificada — com capacidade de financiamento aprovado — permanece robusta, o que sustenta a liquidez dos imóveis bem posicionados em localizações consolidadas de São Paulo. Por outro lado, o comprador popular enfrenta restrição crescente: a valorização de 19,7% dos imóveis supera em mais de cinco vezes o crescimento dos aluguéis (4,05%), ampliando a distância entre o custo de acesso à propriedade e a capacidade de poupança das famílias de menor renda.
AQUISIÇÃO — com seletividade. Os dados do IGMI-R para fevereiro de 2026 não configuram sinal de reversão de tendência no mercado paulistano; configuram, sim, uma fase de maturação do ciclo de valorização. Para o comprador de moradia, postergar a decisão em um ambiente de preços que acumulam quase 20% em 12 meses é, objetivamente, uma estratégia de custo crescente. Para o investidor, o momento favorece a entrada em lançamentos na planta de incorporadoras sólidas — onde o spread entre correção (INCC) e valorização esperada ainda é positivo — e a retenção de ativos já adquiridos em localizações de alta liquidez. A cautela se aplica ao segmento de revenda imediata em regiões periféricas ou com oferta elevada, onde a compressão entre preço pedido e valor real pode gerar iliquidez. O cenário de crédito em expansão e demanda estrutural sustentada indica que os fundamentos do mercado paulistano permanecem sólidos para o ciclo 2026–2027, sem sinais técnicos que justifiquem desinvestimento.
| Indicador | Variação Mensal | Acumulado 12 meses | Referência |
|---|---|---|---|
| IGMI-R (Imóveis Residenciais) | +0,93% | +19,70% | Abecip / FGV IBRE |
| São Paulo (IGMI-R local) | +0,60% | — | Dado mensal |
| Goiânia (maior alta mensal) | +2,54% | — | Dado mensal |
| INCC (Custo de Construção) | — | +6,10% | FGV |
| IPCA (Inflação ao Consumidor) | — | +3,81% | IBGE |
| IVAR (Variação de Aluguéis) | — | +4,05% | FGV IBRE |
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
