Financiamento Imobiliário: Como Escolher Entre Tabela SAC e Tabela Price?
A chegada da etapa final da construção e a emissão do Habite-se marcam a transição do contrato: o comprador encerra os pagamentos diretos com a incorporadora e contrata o financiamento bancário do saldo residual. Nesse momento, surge uma dúvida crucial que impactará o orçamento doméstico pelos anos seguintes: amortizar o saldo devedor pela Tabela SAC (Sistema de Amortização Constante) ou pela Tabela Price (Sistema Francês de Amortização)?
Tabela SAC: Parcelas Decrescentes e Menos Juros
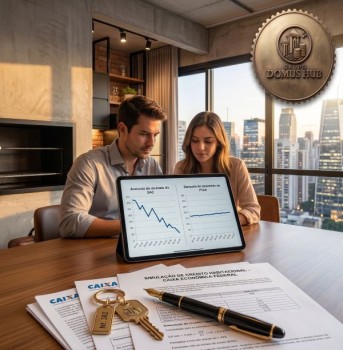
A Tabela SAC funciona sob a premissa de parcelas decrescentes: a quantia amortizada da dívida a cada mês é exatamente a mesma, enquanto a cobrança de juros diminui continuamente sobre o saldo que encolhe. Por consequência, a primeira parcela do financiamento no SAC é mais cara (em média 20% a 25% superior à da Tabela Price para o mesmo valor emprestado), mas a prestação cai mês a mês. Ao término do financiamento, o valor total de juros pagos ao banco pela Tabela SAC é substancialmente menor.
Tabela Price: Parcelas Estáveis e Facilidade de Aprovação
Já a Tabela Price opera com parcelas iniciais menores e de valor nominal estável ao longo de quase todo o contrato. Esse sistema é frequentemente a chave que permite a famílias com renda comprovada mais justa saírem do aluguel: como a parcela inicial na Price é menor, a renda familiar mensal exigida pela instituição bancária para aprovar o crédito (respeitando o teto de 30% de comprometimento) também é significativamente menor. A desvantagem é que a amortização do principal da dívida é lenta no início, resultando em um custo efetivo total de juros mais elevado ao final de 30 anos.
A escolha inteligente depende da estratégia da família: quem dispõe de folga orçamentária imediata deve preferir o SAC para quitar o bem pagando menos juros; quem precisa viabilizar a aprovação do crédito agora e quer parcelas previsíveis que caibam no salário escolhe a Price, programando amortizações extraordinárias periódicas com o saldo do FGTS.
Comparativo de Sistemas de Amortização
| Critério de Comparação | Tabela SAC (Amortização Constante) | Tabela Price (Parcelas Estáveis) |
|---|---|---|
| Comportamento das Parcelas | Decrescentes (iniciam mais altas e caem a cada mês). | Niveladas e previsíveis ao longo de todo o contrato. |
| Renda Mínima Exigida para Aprovação | Mais alta (necessária para cobrir a primeira parcela maior). | Menor (viabiliza aprovação bancária para mais famílias). |
| Velocidade de Redução da Dívida | Rápida e consistente desde o primeiro mês contratado. | Lenta no início (juros compõem a maior parte da parcela). |
| Total de Juros Pagos no Final | Menor montante de juros acumulados ao final do prazo. | Maior montante de juros acumulados ao final do prazo estipulado. |