Pessoa Física ou Jurídica: Como Reduzir Impostos na Renda de Aluguel
Conforme o investidor amplia seu portfólio de imóveis em São Paulo — sejam unidades adquiridas na planta para locação tradicional (Long Stay) ou por temporada (Short Stay) —, a mordida tributária sobre os rendimentos de locação torna-se um dos fatores mais críticos para a rentabilidade líquida do patrimônio. A escolha correta da estrutura societária pode preservar milhares de reais anualmente em caixa.
Tributação na Pessoa Física: O Peso da Alíquota de 27,5%
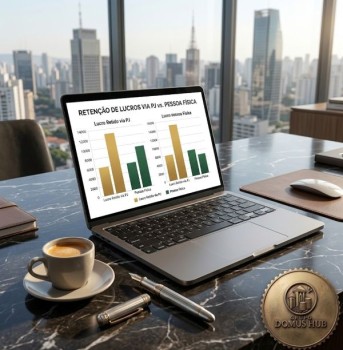
Quando os aluguéis são recebidos diretamente na Pessoa Física (PF), a receita é tributada mensalmente pelo programa Carnê-Leão da Receita Federal com base na tabela progressiva do Imposto de Renda. Para rendimentos mensais que ultrapassam os patamares superiores da tabela, a alíquota marginal alcança 27,5%. Na prática, isso significa que mais de um quarto de todo o dinheiro recebido dos inquilinos é consumido em tributos.
Vantagens da PJ no Lucro Presumido e Eficiência Fiscal
Por outro lado, ao integralizar as propriedades em uma Pessoa Jurídica (PJ) — estruturada como uma empresa patrimonial ou holding imobiliária optante pelo regime do Lucro Presumido —, a carga tributária incidente sobre a receita bruta de aluguéis cai sensivelmente. A tributação federal agregada (somando IRPJ, CSLL, PIS e COFINS) oscila entre 11,33% e 14,53% da receita bruta. A economia tributária pode superar 50% do volume de impostos pagos, gerando um ganho imediato de rentabilidade líquida sobre o patrimônio alocado.
A migração para a PJ torna-se financeiramente compensadora a partir do momento em que a soma das rendas mensais de aluguel supera a faixa de R$ 7.000 a R$ 10.000, cobrindo com folga os custos contábeis de manutenção da empresa. O Grupo Domus Hub orienta investidores desde a análise de viabilidade na compra da planta até as melhores práticas de estruturação para maximizar seus lucros líquidos.
Comparativo de Regimes Tributários para Renda Imobiliária
| Regime Tributário | Base de Cálculo e Alíquotas | Carga Efetiva sobre Aluguéis |
|---|---|---|
| Pessoa Física (Carnê-Leão) | Tabela progressiva mensal da Receita Federal (faixas de isenção até 27,5%). | Até 27,5% sobre o rendimento líquido recebido. |
| PJ (Lucro Presumido) | Presunção legal de base: 32% para IRPJ/CSLL somada às alíquotas de PIS e COFINS. | 11,33% a 14,53% sobre a receita bruta total. |
| Distribuição de Lucros | Repasse do resultado contábil líquido da empresa diretamente aos sócios. | Isenta de Imposto de Renda na declaração da pessoa física. |
| Planejamento Sucessório | Doação de cotas societárias aos herdeiros com reserva de usufruto vitalício. | Evita inventários litigiosos e reduz significativamente os custos de partilha. |