16/03/2026 - Mercado Imobiliário
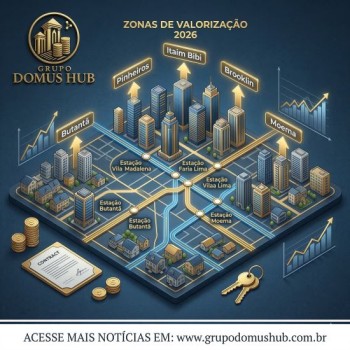
A confirmação da entrada em operação da Linha 17-Ouro em março de 2026 e do primeiro trecho da Linha 6-Laranja em outubro de 2026 inaugura um novo ciclo de precificação de ativos imobiliários em São Paulo, especialmente em eixos conectados ao aeroporto de Congonhas, à Marginal Pinheiros e à zona norte-oeste da cidade. Na prática, a redução consistente do tempo de deslocamento tende a ser convertida em prêmio de preço por metro quadrado, maior liquidez na revenda e compressão da vacância em locação residencial e corporativa.
Esse movimento não é uniforme: bairros de alto padrão já consolidados, como Brooklin, Campo Belo e Perdizes, tendem a reforçar sua posição como ativos de perfil mais defensivo, com maior preservação de capital e facilidade de revenda, enquanto regiões em transformação, como Brasilândia, Freguesia do Ó e Jardim Aeroporto, podem registrar ganhos percentuais mais expressivos, porém com maior volatilidade e dependência da execução plena da infraestrutura. Em todos os casos, o metrô deixa de ser apenas um fator de conveniência e passa a atuar como catalisador direto de valor patrimonial e de geração de renda recorrente.
Nos lançamentos na planta, a principal mudança está na relação entre prazo de obra e materialização do benefício da mobilidade. Com inaugurações previstas ainda dentro do ciclo de pagamento e construção de muitos empreendimentos, a distância entre o momento da compra e o início do novo padrão de acessibilidade diminui, aumentando a probabilidade de o valor de mercado na entrega refletir de forma mais rápida o efeito do metrô.
Para o investidor de alto padrão, isso significa operar em uma janela em que o custo de construção contratado hoje pode ficar abaixo do valor de reposição futuro, especialmente em projetos localizados em raio de caminhada das novas estações e em eixos com demanda qualificada já consolidada.
Na faixa atendida pela Linha 17-Ouro, bairros como Brooklin, Campo Belo, Vila Cordeiro, o eixo da Chucri Zaidan e partes do Morumbi formam um corredor em que a combinação de polos corporativos, aeroporto, centros de serviços e integrações com outras linhas de alta demanda tende a sustentar um desequilíbrio favorável entre oferta e procura. Nesses mercados, empreendimentos residenciais e de uso misto na planta têm maior probabilidade de apresentar diferença positiva entre o valor total pago durante a obra e o valor de mercado na entrega, especialmente em unidades compactas e bem posicionadas em relação às estações.
No trecho inicial da Linha 6-Laranja, que conecta Brasilândia a Perdizes, a dinâmica se desdobra em dois blocos. Em áreas de renda intermediária e mobilidade historicamente limitada, como Brasilândia e Freguesia do Ó, a entrada do metrô tende a mudar o patamar de atratividade dos terrenos urbanos e a estimular produtos residenciais de entrada e médio padrão, com espaço para valorização percentual relevante. Já em bairros de perfil consolidado da zona oeste, como Água Branca, Pompeia e Perdizes, a nova linha pode acelerar a absorção de novos lançamentos, destravar projetos de ticket mais elevado e encurtar o tempo de giro das unidades.
Em termos de segurança na entrega, o histórico de obras metroviárias em São Paulo recomenda prudência. Embora o cronograma atual aponte marcos claros para 2026, o investidor sofisticado deve tratar prazos como cenário de referência, não como garantia. A escolha de incorporadoras com histórico sólido, governança robusta, capacidade financeira comprovada e produtos aderentes ao perfil de demanda local torna-se peça central na gestão de risco jurídico e operacional do investimento na planta.
A decisão de alocação em imóveis próximos às novas linhas deve considerar três vetores principais: renda recorrente (yield de locação), potencial de ganho de capital (valorização do ativo) e custo de oportunidade frente a índices como Selic e IPCA. O investidor de alta renda precisa avaliar não apenas o preço de entrada, mas a capacidade do ativo de superar a inflação e entregar retorno total consistente em horizonte de cinco a dez anos.
Em linhas gerais, os eixos premium tendem a se comportar como ativos defensivos com yield estável, enquanto as áreas em transformação oferecem maior assimetria entre risco e retorno, com foco em valorização percentual.
Nas áreas de alto padrão diretamente impactadas pela Linha 17-Ouro, o foco estratégico recai sobre a combinação entre potencial de locação qualificada e preservação de capital. Bairros como Brooklin, Campo Belo e o entorno da Chucri Zaidan concentram escritórios, serviços e moradia de renda mais alta, o que favorece a formação de um mercado de locação com menor vacância estrutural e maior capacidade de reajuste de aluguéis, especialmente em períodos de aquecimento econômico. Nesses ativos, a rentabilidade tende a se aproximar de um perfil de “blue chip” imobiliária, com menor volatilidade e forte liquidez de revenda.
Já na Linha 6-Laranja, regiões como Brasilândia e Freguesia do Ó concentram a tese de ganho de capital: a mudança estrutural de mobilidade pode gerar movimentos percentuais relevantes de valorização após o início da operação, sobretudo em produtos adequados à renda média local e com boa inserção urbana. Em Água Branca, Pompeia e Perdizes, a combinação de demanda de médio e alto padrão com nova conexão metroviária tende a equilibrar rentabilidade de locação atrativa com facilidade de revenda, compondo um perfil de retorno misto interessante para quem busca diversificação dentro do próprio portfólio imobiliário.
Na comparação com a Selic, o investimento em imóveis próximos às novas linhas apresenta menor liquidez e risco específico mais elevado, mas oferece a possibilidade de retorno total superior à taxa livre de risco em horizontes mais longos, desde que a escolha do ativo seja criteriosa. Frente ao IPCA, ativos em zonas diretamente beneficiadas pelo metrô tendem a atuar como proteção patrimonial com viés de ganho real, especialmente quando adquiridos em patamares de preço que ainda não refletiram integralmente a reprecificação futura da região.
| Eixo / Bairros-chave | Linha / Fase 2026 | Perfil de demanda predominante | Vetor de retorno mais relevante |
|---|---|---|---|
| Brooklin, Campo Belo, Vila Cordeiro, Chucri Zaidan, Morumbi | Linha 17-Ouro, ligação entre Congonhas e a Linha 9, com integração à Linha 5 | Alta renda, uso misto residencial–corporativo, forte fluxo diário de executivos | Valorização em valor absoluto do metro quadrado e estabilidade do yield de locação |
| Brasilândia, Freguesia do Ó | Linha 6-Laranja, primeiro trecho entre Brasilândia e Perdizes | Alta densidade populacional, mobilidade atual limitada, forte uso de ônibus | Potencial de alta percentual e ganho de capital no médio prazo |
| Água Branca, Pompeia, Perdizes | Linha 6-Laranja, mesma fase inicial de operação | Médio e alto padrão, eixo consolidado de serviços, lazer e conveniência | Aceleração da liquidez, rotação de ativos e locação qualificada |
| Jardim Aeroporto e entorno de Congonhas | Conexão ao eixo da Linha 17-Ouro e ao aeroporto | Moradia e estadias de média permanência ligadas ao fluxo aéreo e corporativo | Yield com locação flexível e valorização percentual de curto prazo |
Para compradores e investidores de alto padrão, o cenário descrito configura uma oportunidade de compra seletiva em eixos já consolidados da Linha 17-Ouro e em segmentos de médio e alto padrão da Linha 6-Laranja na zona oeste, desde que a precificação dos lançamentos não antecipe de forma excessiva o ciclo de valorização pós-metrô. Nesses mercados, a tese dominante combina preservação de capital, liquidez reforçada e capacidade de geração de renda recorrente compatível com uma estratégia de longo prazo.
Em áreas de transformação mais intensa, como Brasilândia, Freguesia do Ó e Jardim Aeroporto, a recomendação é de atenção técnica: existe espaço para ganhos percentuais relevantes, mas o sucesso da tese depende da execução efetiva da infraestrutura, da evolução da qualidade urbana do entorno e da aderência rigorosa entre produto, renda local e estratégia de saída. Para perfis ultraconservadores, faz sentido priorizar manutenção de ativos premium já consolidados e aumentar exposição aos novos eixos de forma gradual, à medida que as entregas de infraestrutura se confirmam.
Ao antecipar esse redesenho da geografia de valor da cidade, o Grupo Domus Hub se posiciona como consultor estratégico na curadoria de ativos em zonas de transformação logística e urbana, com foco em seleção de projetos, mitigação de risco e construção de portfólios imobiliários alinhados à nova dinâmica de mobilidade de São Paulo.
Referência consultada: Gazeta de São Paulo – “Bairros de SP que podem valorizar com a inauguração das novas linhas de Metrô em 2026”. Disponível em: https://www.gazetasp.com.br/gazeta-mais/dicas-da-gazeta/bairros-de-sp-que-podem-valorizar-com-a-inauguracao-das-novas-linhas/1174435/ .
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
