A decisão recente do Copom de reduzir a Selic em 0,25 ponto percentual inaugura a expectativa de um ciclo de afrouxamento monetário, em um contexto em que o custo de capital segue elevado no Brasil. Esse movimento é particularmente relevante para o mercado imobiliário, pois o setor é intensamente sensível ao preço do crédito e à renda disponível das famílias.
Entidades do setor apontam que, nos últimos cinco anos, a elevação das taxas excluiu centenas de milhares de famílias da possibilidade de financiar imóveis na faixa de 500 mil reais, reduzindo de forma significativa o público elegível nesse segmento. Cada ponto percentual adicional nas taxas de juros retira um contingente expressivo de famílias do financiamento, evidenciando a alavancagem negativa que o juro exerce sobre a demanda.
Ao mesmo tempo, dados recentes indicam crescimento nas vendas totais, puxado principalmente pelo segmento de habitação popular, enquanto operações lastreadas em poupança recuaram de forma relevante. Isso revela uma mudança na composição do crédito imobiliário e uma migração de perfil de público, com maior participação de programas subsidiados e menor peso do crédito tradicional de mercado.
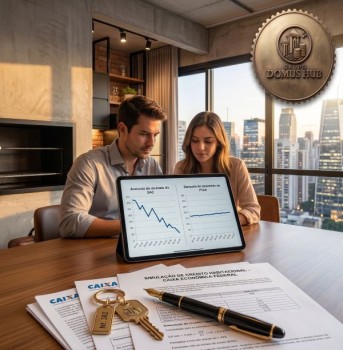
Na prática, para o comprador final, mesmo um corte modesto na Selic começa a reposicionar o custo futuro da prestação e, sobretudo, a expectativa de trajetória dos juros até o momento da contratação do financiamento. Para o investidor, a sinalização de queda tende a reduzir a atratividade relativa da renda fixa e reforçar o papel dos ativos reais como instrumentos de proteção patrimonial e diversificação de portfólio.
Do ponto de vista de custo de oportunidade, o início de um ciclo de queda dos juros costuma anteceder movimentos de valorização mais consistentes dos ativos imobiliários, impulsionados por maior acesso ao crédito, retorno da demanda reprimida e oferta ainda ajustada. Em lançamentos populares vinculados a programas habitacionais, a melhora nas condições de financiamento tende a acelerar a velocidade de vendas, reduzir o risco de estoque e aumentar a previsibilidade de fluxo de caixa das incorporadoras.
Nos empreendimentos de médio e alto padrão, abre-se uma janela em que o preço de tabela ainda não incorpora integralmente a nova percepção de risco, enquanto fundamentos como localização, padrão construtivo e segurança jurídica passam a ser precificados de forma mais agressiva pelo mercado. Essa assimetria entre o custo de construção atual e o valor de mercado futuro cria um spread potencial para o investidor que antecipa sua posição na fase de lançamento ou pré-lançamento.
Para o investidor focado em renda, a redução da Selic tende a estreitar o diferencial entre o retorno de instrumentos de renda fixa e o yield de locação residencial. À medida que o CDI perde parte de sua atratividade, aluguéis em regiões consolidadas ou em eixos de expansão urbana ganham competitividade, especialmente quando combinados com expectativas de valorização do capital investido ao longo do tempo.
No eixo popular, apoiado em programas habitacionais, a demanda estrutural por moradia e as condições diferenciadas de crédito favorecem taxas de ocupação elevadas e risco de vacância reduzido. Isso beneficia estratégias orientadas a fluxo de caixa recorrente, ainda que a valorização de capital seja mais gradual. Nos segmentos de médio e alto padrão, o investidor observa não apenas o yield corrente, mas o prêmio de valorização frente a referências como Selic e IPCA, buscando retornos reais em horizontes de cinco a dez anos.
Ciclos de queda de juros também tendem a estimular a migração de recursos de renda fixa para ativos reais, elevando a liquidez de revenda de unidades bem localizadas e com boa aceitação pelos bancos na concessão de crédito ao comprador final. Esse movimento se ancora na percepção de segurança jurídica do imóvel como ativo lastreado em bem físico, em contraste com a volatilidade de outros instrumentos de risco.
Números-chave do cenário atual
| Indicador | Valor / Observação |
|---|---|
| Corte recente da taxa Selic | 0,25 ponto percentual |
| Efeito da alta de juros sobre famílias elegíveis | Redução relevante no acesso ao financiamento na faixa de R$ 500 mil |
| Desempenho recente das vendas de imóveis | Crescimento puxado pelo segmento de habitação popular |
| Tendência dos contratos com recursos da poupança | Queda expressiva nas operações tradicionais de mercado |
| Prazo típico para contratação do crédito na planta | Entre 2 e 3 anos após a compra |
Veredito consultivo: como posicionar patrimônio
Do ponto de vista técnico, o cenário configura uma janela de oportunidade de compra para perfis com horizonte de médio e longo prazo, tanto em imóveis populares quanto em produtos de médio e alto padrão, com destaque para unidades na planta. A combinação de início de ciclo de queda de juros, demanda reprimida e histórico de valorização em movimentos semelhantes sugere que ativos bem selecionados tendem a superar a remuneração passiva da renda fixa ao longo dos próximos anos.
Para o comprador de primeira moradia, a prioridade é travar preço em empreendimentos com histórico sólido de entrega e boa estrutura de financiamento futuro, aproveitando a perspectiva de prestações mais leves na fase de crédito. Para o investidor, a recomendação é priorizar projetos com liquidez comprovada, localização estratégica, padrão construtivo consistente e governança transparente da incorporadora, buscando equilibrar yield de locação com potencial de revenda acima de Selic e IPCA em horizonte de cinco a dez anos.
Permanece, contudo, a necessidade de monitorar atentamente a trajetória efetiva da Selic, da inflação e das condições bancárias de crédito, uma vez que a consolidação da tese de valorização depende da continuidade do ciclo de queda e da transmissão desse movimento para as taxas finais oferecidas ao consumidor. Em um ambiente de maior complexidade macroeconômica, a curadoria técnica de ativos imobiliários torna-se um elemento central de preservação e crescimento de patrimônio.