01/04/2026 - Mercado Imobiliário
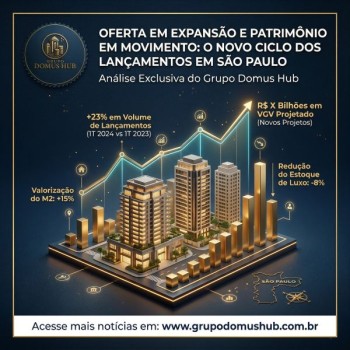
A ampliação relevante da oferta residencial em São Paulo, concentrada em regiões com transporte estruturado, comércio de proximidade e vetores urbanos já consolidados. Para o comprador final, isso produz um efeito prático imediato: amplia o leque de escolha, reduz a pressão por decisão precipitada e fortalece a importância de comparar localização, prazo de obra, padrão construtivo e custo total de ocupação. Para o investidor, o movimento indica que o mercado segue privilegiando ativos com aderência à mobilidade e à vida cotidiana, o que tende a favorecer liquidez em bairros que combinam acesso, adensamento e serviços.
No segmento na planta, o principal diferencial continua sendo a arbitragem entre preço de entrada e valor potencial de mercado na entrega, especialmente quando o projeto nasce em áreas com infraestrutura já testada. O cronograma informado de início de obras em torno de seis meses após o lançamento exige leitura cuidadosa do fluxo financeiro, do risco de execução e da capacidade da incorporadora em manter velocidade comercial e de construção. Em ciclos de oferta crescente, o comprador disciplinado encontra melhores pontos de entrada, mas o ganho patrimonial deixa de depender apenas do desconto inicial e passa a exigir seleção rigorosa do microterritório, da tipologia e da profundidade real da demanda local.
Sob a ótica do investidor, a tese central não é apenas comprar barato, mas adquirir um ativo com capacidade de revenda e locação em corredores urbanos de alta circulação. Em um ambiente em que referências como Selic e IPCA continuam influenciando o custo de capital e a atratividade relativa dos ativos reais, imóveis com boa mobilidade tendem a defender melhor o patrimônio, sobretudo quando oferecem liquidez de saída para usuário final. O yield tende a ser mais consistente em produtos compactos e funcionais, enquanto a valorização de revenda depende da combinação entre preço de lançamento, escassez futura no entorno e absorção efetiva da demanda após a entrega.
O novo comprador paulistano está menos orientado por metragem bruta e mais focado em eficiência urbana: tempo de deslocamento, acesso ao transporte, conveniência no entorno e previsibilidade de despesas. Isso ajuda a explicar a maior tração comercial de projetos próximos a metrô, monotrilho, CPTM e polos de serviços, especialmente entre famílias de primeira compra, investidores de renda e usuários que priorizam mobilidade sobre áreas excessivas. Em paralelo, tecnologias de venda, análise cadastral, crédito mais digital e inteligência comercial ampliam a velocidade de conversão, mas a liquidez continua ancorada em fundamentos clássicos: endereço, acesso, preço de reposição e capacidade de revenda sem desconto agressivo.
| Indicador | Leitura Rápida |
|---|---|
| Novos empreendimentos | 7 projetos na capital |
| Volume de unidades | Mais de 2 mil unidades habitacionais |
| Distribuição geográfica | Zonas Leste, Sul e Norte |
| Início estimado das obras | Cerca de 6 meses após o lançamento |
| Empregos diretos por projeto | Média de 100 postos |
| Força comercial estimada | Cerca de 500 corretores credenciados |
| Histórico da atuação local | Aproximadamente 21 mil unidades entregues e 137 empreendimentos lançados em São Paulo |
Veredito: Aquisição seletiva. Tecnicamente, São Paulo continua oferecendo fundamentos sólidos para compra patrimonial e investimento, mas a expansão da oferta impõe maior critério na escolha do ativo. O melhor posicionamento neste ciclo não é comprar por impulso de lançamento, e sim priorizar empreendimentos com mobilidade comprovada, preço de entrada coerente, boa profundidade de demanda e potencial real de liquidez na entrega.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
