O mercado imobiliário residencial volta a ser encarado como um "porto seguro" para investidores brasileiros, na medida em que a combinação entre juros ainda elevados e restrição de crédito direciona uma parcela relevante da população para o aluguel, em vez da compra direta de imóveis. Esse movimento estrutural reforça o apelo comercial do residencial como ativo de renda recorrente, com intensidade maior em capitais e regiões metropolitanas, onde a demanda por locação é mais aquecida.
Fundamentos econômicos e sociais que sustentam o canal comercial
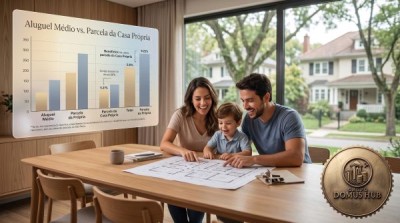
O destaque do artigo está na constatação de que cerca de 23% dos lares brasileiros já vivem em imóveis alugados, o que representa um crescimento importante em relação a 2016, quando o percentual girava em torno de 18,4%. Essa pressão de demanda por locação tende a sustentar níveis de ocupação mais elevados e, em cenários bem selecionados, alcance de índices de cap rate (retorno anual sobre o valor do imóvel) mais atrativos do que muitas alternativas de renda fixa pós-juros altos.
Do ponto de vista comercial, essa dinâmica favorece ativos prontos para locação em bairros consolidados, com boa infraestrutura e acesso a serviços, pois reduz tempo de desocupação e aumenta visibilidade de fluxo de caixa. Para o corretor, o foco passa a ser menos "vender unidade" e mais vender o fluxo de aluguel, com estudos de rendimento, vacância histórica e perfil de locatário, instrumentos que agregam valor à oferta.
Modalidades de investimento e leitura comercial
A matéria destaca quatro vetores de investimento em residencial, com impactos distintos sobre o canal comercial: compra direta de unidades prontas ou em planta, Fundos de Investimento Imobiliário (FIIs) residenciais, Sociedade em Conta de Participação (SCP) e cotas de terreno e projetos residenciais.
Tabela comparativa de modalidades de investimento residencial
| Modalidade |
Foco principal |
Risco e volatilidade |
Potencial comercial |
| Compra direta (pronto) |
Renda de aluguel e valorização |
Baixo-moderado |
Alta |
| Compra direta (em planta) |
Valorização na entrega |
Moderado-alto |
Alta |
| FIIs residenciais |
Renda mensal sem gestão |
Moderado-alto |
Média |
| SCP com incorporadoras |
Alta rentabilidade |
Moderado-alto |
Média |
| Cotas de terreno |
Valorização de terreno |
Alto |
Média-alta |
Observações e críticas ponderadas
A análise do artigo é correta ao destacar o residencial como ativo defensivo, mas exige ressalva técnica: nem todo imóvel residencial se torna naturalmente rendável, especialmente em regiões com excesso de oferta ou com baixa absorção de locação. Ainda, o tema de risco de crédito do locatário e vacância é apenas tangenciado, o que é um ponto crítico para o corretor, pois a qualidade do inquilino pode impactar o retorno por anos.
Opinião comercial do Grupo Domus Hub
Para o Grupo Domus Hub, o retorno do residencial ao radar dos investidores abre espaço para produtos imobiliários mais educados e estruturados, onde o corretor se posiciona como gestor de renda e não apenas intermediário de chaves. Em mercados como São Paulo, o foco em unidades prontas e bem localizadas, com estudo de fluxo de aluguel e planejamento de portfólio, tende a gerar maior stickiness com o cliente e maior ticket médio de negócio.
A diversificação entre modalidades — compra direta, FIIs e parcerias com incorporadoras em SCPs ou cotas de terreno — permite que o profissional atenda distintos perfis: de clientes que desejam "imóvel próprio de investimento" até investidores que buscam apenas alocação de patrimônio sem gestão direta.
Fonte original do material analisado:
Exame – Bússola, "Por que imóveis residenciais voltaram ao radar dos investidores", 9 de março de 2026.
Leia o artigo completo