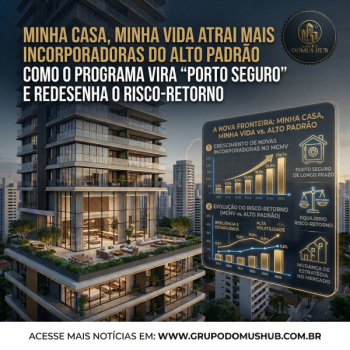
O programa Minha Casa Minha Vida (MCMV) consolidou-se como o principal motor do mercado imobiliário nacional, respondendo por pouco mais de 50% dos lançamentos e vendas de novos imóveis no Brasil e por 61% dos lançamentos e 64% das vendas na cidade de São Paulo, segundo Secovi-SP e CBIC.
Ao mesmo tempo, a reforma tributária introduziu um redutor de IBS e CBS específico para habitação popular, reduzindo de forma relevante a base de cálculo dos impostos e melhorando a margem líquida desse segmento.
Esse cenário está atraindo incorporadoras que tradicionalmente operavam no médio e alto padrão, como Eztec, Cyrela (Vivaz), Melnick (Open), Moura Dubeux (joint venture com Direcional), Trisul, Lavvi, Tecnisa e Even, que passaram a direcionar capital e landbank para o público de baixa renda.
A migração é também uma resposta ao encarecimento do crédito imobiliário para a classe média, enquanto o MCMV se beneficia de juros mais baixos por meio de subsídios do FGTS, preservando liquidez e escoamento dos estoques.
Panorama executivo
Nos lançamentos enquadrados no MCMV, o risco de demanda é mitigado pela combinação de ticket mais acessível, subsídios diretos e juros subsidiados, o que sustenta velocidade de vendas mesmo em ciclos de Selic elevada. Para o comprador final, isso significa maior previsibilidade de contratação de financiamento na entrega e menor probabilidade de distratos por incapacidade de enquadramento de renda.
Para o investidor em imóveis na planta, o diferencial está no spread entre o custo de produção hoje, favorecido pelos benefícios tributários, e o valor de mercado futuro de um ativo pronto, inserido em um programa com fila de demanda estrutural. Em mercados como São Paulo, onde o MCMV já é maioria dos lançamentos e vendas, o programa tende a ancorar o preço de entrada do investidor, enquanto o ciclo de urbanização e melhoria de infraestrutura amplia o potencial de valorização após entrega.
Matriz do investidor: risco, yield e liquidez
Para investidores, o MCMV passa a ser interpretado como um ativo híbrido: proteção de capital atrelado a tijolo, com fluxo de renda futura (aluguel) normalmente indexado a indicadores próximos da inflação e com volatilidade menor que a renda variável.
A atratividade relativa cresce em ciclos de juro alto porque o risco de vacância e inadimplência tende a ser menor na base da pirâmide, onde subsídios e taxas mais baixas preservam a capacidade de pagamento e sustentam a liquidez dos ativos.
Na revenda, a liquidez é favorecida pela amplitude da base de compradores, incluindo famílias que saem do aluguel para a primeira aquisição e investidores que buscam renda. Comparado a Selic e IPCA, a tese é que, no curto prazo, a renda fixa pós-fixada tende a entregar retorno nominal mais imediato; porém, no médio e longo prazos, o imóvel popular bem localizado oferece combinação de valorização real do patrimônio, fluxo de aluguel e benefício fiscal indireto via enquadramento no programa, com assimetria positiva de risco.
Números-chave do movimento ao MCMV
A seguir, alguns indicadores de mercado que ajudam a dimensionar a força atual do Minha Casa Minha Vida na estratégia das incorporadoras e na formação de preço dos ativos:
| Indicador / Empresa | Dado |
|---|---|
| Participação do MCMV nos lançamentos em São Paulo | 61% dos lançamentos de imóveis novos na cidade de São Paulo |
| Participação do MCMV nas vendas em São Paulo | 64% das vendas de imóveis novos em São Paulo |
| Participação do MCMV no Brasil | Pouco acima de 50% em média nacional (lançamentos e vendas) |
| Cyrela (Vivaz) – peso do MCMV em 2023 | 10% dos lançamentos do grupo |
| Cyrela (Vivaz) – peso do MCMV em 2025 | 29% dos lançamentos do grupo |
| Melnick (Open) – projetos iniciados em 2025 | 3 projetos, mais de 700 apartamentos |
| Melnick (Open) – landbank atual MCMV | 4 terrenos com capacidade para cerca de 2,1 mil unidades |
| Atuação da joint venture MDNE3 + Direcional | Cidades foco no econômico: Natal, Fortaleza, Recife e Salvador |
Esses dados evidenciam uma realocação consistente de capital das incorporadoras para o segmento econômico, transformando o Minha Casa Minha Vida em polo dominante de oferta e demanda no ciclo atual. A combinação de escala, incentivos fiscais e crédito direcionado indica uma tendência estrutural, não apenas conjuntural.
Veredito consultivo
Do ponto de vista de alocação de patrimônio, o Minha Casa Minha Vida hoje se configura como oportunidade de compra para três perfis principais: o comprador popular que busca residência principal com previsibilidade de parcela, o investidor de renda que procura ativos com vacância estruturalmente baixa e o investidor hoje concentrado em médio e alto padrão que deseja diversificar risco cíclico.
Para o investidor sofisticado e para a atuação consultiva do Grupo Domus Hub, a recomendação é mapear incorporadoras com histórico sólido de entrega, regiões com maior peso do programa nas vendas e ativos na planta em que o benefício tributário e o subsídio se traduzam em preço de entrada competitivo frente ao valor de reposição futuro. Nesse contexto, o MCMV se consolida como um novo “porto seguro” do ciclo imobiliário brasileiro, com relação risco-retorno mais favorável do que grande parte dos produtos voltados exclusivamente para a classe média dependentes da trajetória da Selic.
Este boletim analítico tem caráter informativo e não constitui oferta ou recomendação de compra e venda de valores mobiliários. O objetivo é apoiar decisões estratégicas de alocação em ativos imobiliários dentro de uma visão de preservação e crescimento de patrimônio no longo prazo.
Referência consultada
InfoMoney – “Minha Casa, Minha Vida atrai mais incorporadoras que antes ficavam só no alto padrão”. Disponível em: https://www.infomoney.com.br/mercados/minha-casa-minha-vida-atrai-mais-incorporadoras-que-antes-ficavam-so-no-alto-padrao/