02/04/2026 - Minha Casa Minha Vida
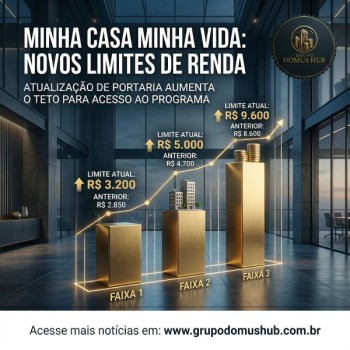
A atualização das faixas de renda do Minha Casa, Minha Vida amplia o universo de famílias aptas a operar com custo financeiro mais competitivo e eleva também o teto dos imóveis enquadráveis nas faixas superiores. Na prática, isso melhora a capacidade de compra, reduz a pressão da parcela mensal para parte do público e reposiciona a demanda em São Paulo, especialmente nos segmentos econômico, médio e médio-alto de entrada. Para o comprador, o efeito imediato está no ganho de elegibilidade e, em muitos casos, na possibilidade de acessar uma unidade melhor localizada, com metragem superior ou padrão construtivo mais eficiente sem elevar o comprometimento financeiro na mesma proporção.
No mercado de lançamentos, a medida tende a encurtar o tempo de absorção de empreendimentos aderentes ao ticket ampliado, sobretudo em bairros periféricos consolidados e vetores de expansão com boa mobilidade. O imóvel na planta volta a ganhar força como instrumento de arbitragem de preço, porque o comprador trava valor em estágio inicial e preserva potencial de valorização até a entrega, desde que escolha incorporadoras com histórico sólido, cronograma confiável e produto compatível com a renda real da família. Em São Paulo, isso reforça a importância da análise de obra, da estrutura de repasses e do prazo de entrega, pois o benefício de entrada mais acessível não elimina o risco de descasamento entre evolução de renda, financiamento futuro e custo total do contrato.
Para o investidor, a notícia é mais relevante pelo efeito indireto sobre liquidez e profundidade de mercado do que por uma mudança estrutural de yield imediato. Com mais famílias qualificadas e tetos mais altos nas faixas superiores, cresce a base potencial de compradores finais, o que favorece revenda em produtos compactos, studios funcionais, unidades de dois dormitórios e imóveis com liquidez de crédito. Em ambiente de comparação com Selic e IPCA, o residencial segue exigindo seletividade: o ganho patrimonial tende a ser mais consistente quando há compra bem posicionada abaixo do preço de reposição, boa demanda locatícia e saída clara na revenda; sem esse tripé, o imóvel pode perder atratividade relativa frente a aplicações financeiras com remuneração real mais previsível.
O novo comprador deve ser mais híbrido: combina sensibilidade à parcela com maior exigência por localização, mobilidade, eficiência condominial e infraestrutura digital do empreendimento. Isso tende a acelerar a procura por unidades em eixos urbanos com transporte, serviços e plantas mais inteligentes, além de ampliar o interesse por incorporadoras que ofereçam jornada comercial digital, simulação ágil de crédito e transparência documental. Em São Paulo, a liquidez deve se concentrar ainda mais nos produtos corretos para renda enquadrada, enquanto imóveis mal precificados ou com baixa aderência ao financiamento podem ficar para trás mesmo em um cenário de demanda ampliada.
Aquisição seletiva. O movimento é tecnicamente positivo para São Paulo porque reativa capacidade de compra, amplia o alcance do crédito habitacional e melhora a liquidez de parte relevante do estoque, mas não justifica decisão apressada nem compra por impulso. Para moradia, o melhor posicionamento está nos empreendimentos com enquadramento claro, boa relação parcela-renda e qualidade urbana; para investimento, a preferência deve recair sobre ativos com desconto de entrada, público final amplo e potencial de revenda acima da média local. Retenção faz sentido para proprietários de produtos aderentes ao novo enquadramento, enquanto cautela permanece necessária em ativos superofertados ou dependentes de valorização puramente especulativa.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
