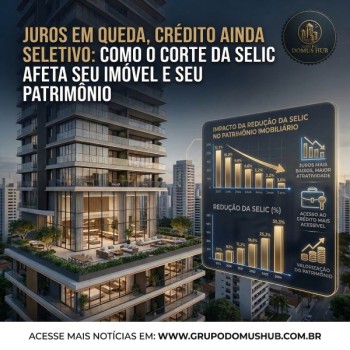
O corte da Selic de 15% para 14,75% ao ano marca o início de um possível ciclo de flexibilização monetária, porém ainda em um ambiente de juros reais elevados e crédito caro. Para o comprador final, isso significa que o sinal verde para financiar não é automático: bancos seguem cautelosos, o repasse da queda é lento e seletivo, e a análise de risco continua rígida, principalmente em operações fora do SFH e do Minha Casa, Minha Vida.
Em paralelo, a redução da Selic tende a reaquecer a demanda e, com alguma defasagem, pressionar os preços dos imóveis, sobretudo nos grandes centros urbanos e em produtos com maior liquidez. Nesse contexto, o timing de entrada passa a ser um fator decisivo para quem busca preservar e ampliar patrimônio imobiliário.
Panorama Executivo: Efeito Imediato no Bolso
Nos financiamentos habitacionais, o impacto imediato da decisão de política monetária é limitado. As instituições financeiras ajustam suas taxas de forma gradual e seletiva, mantendo spreads elevados para compensar risco de crédito, custo de captação e exigências regulatórias. Para o cliente final, isso se traduz em um ambiente onde a aprovação do crédito e a qualidade do cadastro pesam tanto quanto a taxa de juros nominal.
Para famílias e investidores, a mensagem prática é clara: a decisão de compra não deve ser baseada apenas na manchete de corte da Selic, mas em uma análise integrada de capacidade de pagamento, estabilidade de renda, prazo de financiamento e perspectiva de queda adicional dos juros ao longo do ciclo.
Em um cenário de início de flexibilização monetária, a pergunta central deixa de ser apenas se “vale a pena financiar agora” e passa a ser como se posicionar em ativos imobiliários de qualidade para capturar a valorização futura, preservando a liquidez e controlando o risco de endividamento.
Lançamentos na Planta: Prazos, Risco de Obra e Assimetria de Preço
Nos lançamentos residenciais, do segmento popular ao alto padrão, o efeito mais relevante do corte da Selic ocorre no custo de financiamento à produção. Incorporadoras que dependem de capital próprio, CRIs ou funding indexado à taxa básica ainda enfrentam um custo financeiro elevado, o que exige maior rigor na seleção de terrenos, no cronograma de obra e na política de repasses.
À medida que o ciclo de cortes se consolida ao longo de dois ou três movimentos consecutivos, a tendência é de redução gradual do custo de capital, favorecendo fluxo de caixa, estabilidade da obra e menor risco de estresse financeiro ao longo do empreendimento. Isso aumenta a segurança na entrega, especialmente em empresas com histórico sólido e boa governança.
Para o comprador de imóvel na planta, o principal diferencial estratégico continua sendo a assimetria entre o custo de construção de hoje e o valor de mercado na entrega. Em um ambiente de juros em queda e demanda aquecida, essa diferença tende a se ampliar a favor de quem entra no ciclo mais cedo, capturando a valorização do ativo ao longo da obra e na entrega das chaves.
Adquirir na planta em um momento de início de afrouxamento monetário pode gerar um ganho de capital superior ao benefício de esperar por uma taxa de financiamento marginalmente menor no futuro, desde que o produto, o incorporador e a localização sejam cuidadosamente selecionados.
Matriz do Investidor: Yield, Revenda e Índices de Referência
Para o investidor, a decisão passa por equilibrar três dimensões: rentabilidade, liquidez e relação risco versus retorno frente a benchmarks como Selic e IPCA. Com a taxa básica ainda em patamar elevado, a renda fixa oferece retorno atrativo e de alta liquidez, o que eleva a barra para que um ativo imobiliário seja competitivo em termos de yield e ganho de capital.
Imóveis bem localizados podem superar esse desafio ao combinar renda de aluguel em linha ou levemente abaixo da Selic com potencial de valorização real na medida em que o ciclo de queda dos juros se consolida. Além disso, contratos indexados a índices de inflação contribuem para preservar o poder de compra do fluxo de caixa, reforçando o papel do imóvel como componente de proteção patrimonial.
Outra variável chave é o potencial de revenda: mercados com demanda reprimida, oferta qualificada limitada e boa infraestrutura tendem a reprecificar mais rapidamente quando o crédito se torna mais barato, oferecendo oportunidades de saída com ganho de capital para investidores que se posicionam antecipadamente.
Uma estratégia avançada consiste em aceitar um custo financeiro ainda elevado hoje, desde que o preço de aquisição esteja atrativo em relação ao histórico da região e haja perspectiva de refinanciamento ou portabilidade a taxas menores quando a curva de juros recuar.
Dessa forma, o investidor captura a valorização do ativo no curto e médio prazos e, em um segundo momento, melhora o custo de seu passivo financeiro, otimizando o retorno ajustado ao risco.
Indicadores em Leitura Rápida
| Indicador / Mecanismo | Situação Atual / Regra | Impacto Prático |
|---|---|---|
| Selic | 14,75% ao ano, após corte vindo de 15%. | Início de ciclo de cortes, mas juros ainda em patamar alto e crédito caro. |
| Juros SFH | Limitados a 12% ao ano por regra do sistema. | Protege mutuários, mas torna a poupança menos competitiva frente à renda fixa convencional. |
| Minha Casa, Minha Vida | Taxas definidas pelo governo, com variação por faixa de renda. | Oferece algum amortecimento, porém sensível ao comportamento da TR e da inflação. |
| TR (Taxa Referencial) | Influenciada pela inflação e pelo cenário macroeconômico. | Em períodos de inflação mais alta, tende a pressionar o valor das parcelas corrigidas. |
| Crédito fora do SFH | Taxas formadas a partir do custo de captação indexado à Selic. | Mantém juros bem mais altos enquanto a taxa básica permanecer em dois dígitos. |
| Política de crédito dos bancos | Cautelosa, com critérios rígidos de renda, histórico e garantias. | Favorece clientes com renda estável, menor risco e forte relacionamento bancário. |
| Preços dos imóveis | Sensíveis ao crédito mais barato e à recuperação de demanda. | Tendem a subir conforme o ciclo de queda da Selic se consolida, beneficiando quem compra antes. |
Veredito Consultivo: O Que Fazer Agora
Para o comprador de primeira moradia, do popular ao médio padrão, o cenário atual configura uma oportunidade de compra seletiva. A decisão deve combinar análise criteriosa de preço por metro quadrado, capacidade de pagamento e segurança na escolha da incorporadora, sempre com estratégia clara de portabilidade ou renegociação quando as taxas efetivamente recuarem mais adiante.
Para o investidor em lançamentos de médio e alto padrão, o momento é de alocação tática em projetos com bom histórico de entrega, localização com demanda estrutural e condições comerciais competitivas. Nesses casos, a aquisição pode ser classificada como oportunidade de compra estratégica, com horizonte de valorização vinculado ao ciclo de queda da Selic e à reprecificação dos ativos imobiliários.
Quem já detém imóveis financiados a taxas muito altas deve priorizar a manutenção do ativo, monitorando constantemente o mercado em busca de janelas de renegociação e portabilidade. A liquidação apressada de patrimônio em um cenário de transição de ciclo pode destruir valor e comprometer a estratégia de longo prazo.
Para perfis muito sensíveis à renda e ao emprego, a recomendação é de atenção redobrada: antes de assumir novos passivos de longo prazo, é fundamental consolidar reserva de emergência e visibilidade de fluxo de caixa. Em um ambiente ainda volátil, a disciplina financeira é tão importante quanto o potencial de valorização do imóvel escolhido.
Em síntese, o corte da Selic não inaugura uma corrida imediata ao financiamento, mas um período de reposicionamento estratégico. Quem se antecipa com informação qualificada, análise de risco e visão de ciclo tende a capturar os melhores ativos, com ganho de capital e proteção patrimonial.