13/03/2026 - Mercado Imobiliário
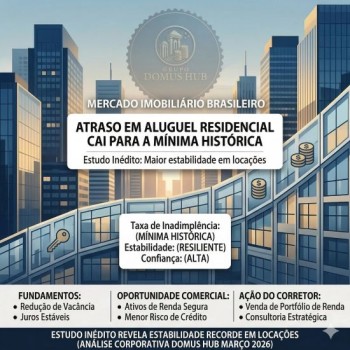
A recente queda da inadimplência nos aluguéis residenciais para a mínima histórica reforça a atratividade do mercado imobiliário como instrumento de proteção patrimonial e geração de renda recorrente para famílias e investidores. Esse movimento fortalece a percepção do imóvel residencial como um ativo resiliente, especialmente em ciclos de maior volatilidade econômica.
O estudo indica que a taxa de contratos de locação residencial com atraso superior a 15 dias recuou para 5,4% em março, abaixo dos 5,7% registrados em fevereiro, atingindo o piso da série iniciada em maio de 2024. No início da série, a inadimplência estava em 6,5% e chegou a 7% em julho de 2024, iniciando uma trajetória mais consistente de queda a partir do último trimestre de 2025.
O indicador é calculado pela Loft com base em cerca de 500 mil contratos de locação com garantia, distribuídos por todas as regiões do país, considerando atrasos superiores a 15 dias e uma janela de até três meses para consolidação dos dados. A melhora ocorre em um ambiente ainda desafiador para o orçamento das famílias, mas amparado por mercado de trabalho mais forte, redução do desemprego, reajustes salariais e algum alívio recente no custo de vida.
Do ponto de vista comercial, uma inadimplência estruturalmente mais baixa reduz o risco de fluxo de caixa para quem compra imóveis visando renda de aluguel, sustentando a tese do residencial como ativo defensivo e previsível no longo prazo.
Para quem considera comprar imóvel para investir em locação, o ambiente de menor inadimplência significa maior previsibilidade de recebimento de aluguéis, o que favorece o planejamento de renda passiva e a diversificação da carteira de investimentos. Ao mesmo tempo, para famílias atualmente na condição de inquilinas, a combinação de disciplina de pagamento com um mercado de trabalho mais estável abre espaço para planejar a transição do aluguel para a compra da moradia própria, por meio de financiamento imobiliário.
Em cidades com melhor desempenho de pagamento, a percepção de risco por parte das instituições financeiras tende a ser menor, o que pode contribuir, na margem, para negociações mais favoráveis em termos de prazos, entrada, relacionamento bancário e uso de instrumentos como FGTS. Para investidores, esse cenário reforça a importância de combinar análise macro (tendência de inadimplência) com análise micro de localização, perfil de público-alvo e qualidade dos empreendimentos.
A queda da inadimplência foi disseminada entre regiões, o que confere robustez ao movimento, sugerindo uma tendência mais ampla de estabilização em patamar inferior de atrasos. O recuo simultâneo indica que o fenômeno não está restrito a um único mercado local, mas reflete um ajuste mais abrangente do segmento de locação residencial.
| Região | Inadimplência anterior | Inadimplência atual | Leitura comercial |
|---|---|---|---|
| Sul | 5,5% | 5,1% | Ambiente favorável para compra voltada à renda, com risco relativamente controlado. |
| Sudeste | 5,8% | 5,5% | Maior mercado do país, relevante para estratégias de investimento com foco em escala. |
| Norte / Nordeste / Centro-Oeste | 6,5% | 6,4% | Maior risco relativo, mas com potencial de retorno mais elevado em nichos específicos. |
| Estado | Inadimplência atual | Comentário comercial |
|---|---|---|
| Rio de Janeiro | 4,1% | Menor inadimplência entre os estados analisados, atrativo para estratégias focadas em renda recorrente. |
| Espírito Santo | 4,3% | Perfil conservador em termos de risco de atraso, com mercados locais em consolidação. |
| Paraná | 4,6% | Bom equilíbrio entre dinamismo de mercado e risco de crédito. |
| São Paulo | 5,5% | Maior mercado de locação do país, com alta liquidez e inadimplência em trajetória de queda. |
| Minas Gerais | 6,2% | Maior índice entre os estados citados, ainda assim com sinal de melhora frente ao mês anterior. |
Para quem hoje paga aluguel em dia e possui estabilidade profissional, o cenário de menor inadimplência e maior previsibilidade de renda aumenta a capacidade de comprovação de renda e o acesso ao financiamento imobiliário, especialmente em produtos voltados à renda média. Essa combinação favorece o planejamento de longo prazo, permitindo avaliar com mais segurança a migração do aluguel para a compra da moradia, seja em imóveis prontos, seminovos ou lançamentos na planta.
Na prática, um inquilino em uma capital como São Paulo, com histórico de pontualidade nos pagamentos e vínculo de trabalho consolidado, pode usar esse contexto de mercado para fortalecer seu posicionamento junto a instituições financeiras, buscando condições competitivas de crédito e avaliando oportunidades de aquisição alinhadas ao seu perfil de renda e objetivos de longo prazo.
Para o investidor, a redução de atrasos amplia a previsibilidade do fluxo de recebíveis de aluguel, tanto em investimentos diretos (compra de unidades para locação) quanto em estruturas indiretas, como fundos imobiliários focados em residencial. A queda da inadimplência em todo o país sugere que o risco de atraso ou vacância, embora sempre presente, encontra-se em patamar mais controlado do que em 2024, o que torna o segmento ainda mais competitivo frente a outras classes de ativos.
Em nossa visão, os dados reforçam a importância de considerar o imóvel residencial como componente estratégico de carteira, tanto para proteção patrimonial quanto para geração de renda recorrente, sempre aliado a uma análise criteriosa de localização, padrão construtivo e demanda local.
Apesar do cenário positivo, é importante destacar que a série histórica analisada ainda é relativamente curta, iniciada em 2024, o que recomenda cautela na extração de conclusões estruturais de longo prazo. Além disso, o índice reflete contratos com garantia administrados pela Loft, não abrangendo todo o universo de locações residenciais do país, funcionando, portanto, como um termômetro relevante, mas não como retrato integral de todos os perfis e segmentos.
A melhora da inadimplência também convive com um orçamento familiar ainda pressionado em muitos lares, o que reforça a necessidade de disciplina financeira tanto para inquilinos quanto para compradores e investidores. Evitar alavancagem excessiva, planejar reservas de segurança e escolher projetos alinhados à capacidade de pagamento permanecem como pilares essenciais de uma decisão imobiliária responsável.
Este conteúdo consiste em uma análise autoral de caráter informativo e comercial, elaborada a partir de dados e informações divulgados pela imprensa especializada, sem reprodução literal de trechos protegidos por direitos autorais.
Para acesso ao material jornalístico completo e à metodologia detalhada do estudo de inadimplência de aluguéis residenciais, consulte a publicação original da Exame em: https://exame.com/mercado-imobiliario/atraso-em-aluguel-residencial-cai-para-a-minima-historica-diz-estudo/
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
