16/03/2026 - Mercado Imobiliário
A decisão de instalar a nova sede administrativa do governo paulista nos Campos Elíseos produziu uma assimetria clara entre o mercado de locação e o de compra e venda de ativos residenciais no Centro de São Paulo.
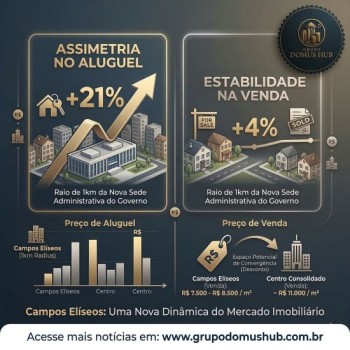
Em um raio de aproximadamente 1 km da futura sede, os valores anunciados de aluguel residencial avançaram cerca de 21% em 12 meses, frente a uma alta de apenas 5% na média do Centro, evidenciando maior sensibilidade das pequenas transações à narrativa de revitalização urbana.
Já os preços de venda saíram apenas em torno de 4% no período, alinhados à inflação e próximos à variação de 3% observada no Centro como um todo, o que implica ausência de ganho real para o proprietário final nesse intervalo.
Em termos de valor absoluto, a região de Campos Elíseos ainda negocia imóveis residenciais na faixa de aproximadamente R$ 7.500 a R$ 8.500 por metro quadrado, abaixo da referência de cerca de R$ 11.000 por metro quadrado praticada em áreas consolidadas do Centro, sinalizando desconto estrutural e espaço potencial para convergência futura.
Para lançamentos residenciais de alto padrão ou padrão médio-superior no eixo de influência da nova sede, a fotografia atual sugere uma janela de entrada interessante para quem compra ainda na fase de incorporação, desde que haja rigor na seleção de ativos e incorporadores.
Com o aluguel já reagindo de forma mais rápida, há indicativo de que, ao longo do ciclo de obra (entre 3 e 5 anos, em média para produtos de padrão mais elevado), essa pressão de demanda por locação possa se traduzir em recomposição gradual dos preços de venda, reduzindo a defasagem atual frente ao Centro consolidado.
O diferencial de preço entre o custo de construção (que segue pressionado por insumos, mão de obra e custo de capital) e o valor de mercado futuro tende a se tornar mais favorável nas entregas pós-revitalização, sobretudo caso parque público, estação de trem e demais investimentos prometidos sejam efetivamente executados, aumentando percepção de segurança urbana e liquidez dos ativos.
Do ponto de vista de risco, o investidor deve monitorar: cronograma de obras públicas, governança do projeto urbano, histórico de entregas das incorporadoras e índices de distrato no segmento, para mitigar assimetria entre expectativa de valorização e materialização efetiva da demanda final.
A valorização mais forte do aluguel no curto prazo, combinada com preços de venda ainda ancorados próximos ao IPCA, cria um cenário potencialmente fértil para geração de yield acima da renda fixa tradicional em uma estratégia de compra para renda.
Em um contexto em que a taxa Selic trabalha em patamar real moderado e o IPCA permanece sob controle, ativos residenciais próximos à nova sede, adquiridos com desconto relativo frente ao Centro, têm chance de oferecer retorno corrente competitivo via locação, com upside adicional em eventual compressão de gap de preço por metro quadrado em relação às áreas mais caras.
A liquidez de revenda, no entanto, ainda não acompanha o movimento dos aluguéis: o estudo indica que grandes tickets permanecem em compasso de espera, o que sugere horizonte de investimento mais longo e necessidade de capacidade financeira para atravessar períodos de menor velocidade de venda.
Em termos de matriz de decisão, o perfil de investidor sofisticado deve ponderar: comparação do yield projetado com a remuneração líquida de um portfólio Selic/ativos indexados ao IPCA, sensibilidade a risco de execução urbana e apetite para volatilidade de liquidez em um eixo em transformação.
| Indicador | Microárea futura sede (Campos Elíseos) | Centro de São Paulo (média) | Observação estratégica |
|---|---|---|---|
| Variação do aluguel residencial (12 meses) | +21% | +5% | Reação rápida da locação à narrativa de revitalização |
| Variação do preço de venda residencial (12 meses) | +4% | +3% | Sem ganho real relevante, ainda próxima à inflação |
| Preço de venda atual (R$/m², faixa aproximada) | R$ 7.500 a R$ 8.500 | R$ 11.000 | Desconto estrutural frente ao Centro consolidado |
| Situação dos grandes investidores | Cautela | Cautela moderada | Movimento concentrado em pequenos tickets e locação |
| Vetor de valorização futura | Condicionado à entrega de infraestrutura | Mais maduro | Potencial upside atrelado à execução de projetos públicos |
Para o investidor de perfil sofisticado, a região no entorno da nova sede do governo paulista configura hoje uma Oportunidade de Compra seletiva com viés tático em locação e horizonte estratégico em valorização patrimonial.
A combinação de yield em alta no curto prazo, preços de venda ainda descontados em relação ao Centro consolidado e pipeline de investimentos urbanos projetados cria um ponto de entrada assimétrico, desde que o portfólio seja montado com visão de médio e longo prazo e diversificação de risco entre ativos e incorporadoras.
A recomendação técnica do Grupo Domus Hub é de exposição gradual ao eixo Campos Elíseos–Centro, com foco em ativos residenciais de padrão superior em boas localizações microurbanas, preservando liquidez em caixa para eventuais correções de preço e seguindo a evolução real dos projetos de infraestrutura antes de elevar substancialmente a alocação.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
