18/03/2026 - Mercado Imobiliário
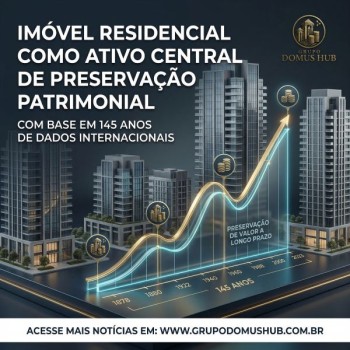
O estudo analisado reforça, com base em 145 anos de dados internacionais, que o imóvel residencial se consolida como ativo de núcleo de patrimônio, combinando retorno real competitivo com volatilidade estruturalmente mais baixa que ações.
Ao comparar 16 economias desenvolvidas entre 1870 e 2015, a pesquisa mostra que imóveis residenciais entregaram retorno real médio anual de 6,6%, incluindo aluguel, frente a 4,6% das ações, com menor oscilação ao longo dos ciclos. Metade desse resultado veio da valorização do bem e a outra metade da renda de locação, o que significa que o investidor captura simultaneamente apreciação de capital e fluxo de caixa recorrente em um único ativo. Para o comprador de alto padrão e o investidor patrimonialista, a mensagem prática é clara: em horizontes de longo prazo, o imóvel tende a preservar e multiplicar capital com uma relação risco‑retorno mais favorável do que a renda variável tradicional. Episódios de queda expressiva de preços existiram (como Flórida 2008, Detroit e Japão pós‑bolha), mas foram associados a choques extremos de crédito, demografia ou desindustrialização, não ao comportamento típico da demanda por moradia.
No contexto brasileiro, o arcabouço jurídico construído desde a década de 1960 fortaleceu a segurança do investimento em lançamentos residenciais, com marcos como o SFH, a regulamentação de incorporações, a Lei do Inquilinato, a alienação fiduciária e o patrimônio de afetação, que isola o empreendimento e protege o comprador na planta. Isso reduz o risco de não entrega e mitiga o impacto de eventuais problemas do incorporador sobre a unidade adquirida, o que é particularmente relevante em tíquetes altos de São Paulo e demais mercados premium. Em termos econômicos, o lançamento permite capturar o diferencial entre o custo de construção de hoje (travado na compra) e o valor de mercado futuro na entrega, em um ambiente em que o imóvel historicamente entregou retorno real expressivo ao longo de décadas. Para o investidor sofisticado, isso abre espaço para estruturas de portfólio em que parte do capital é alocado em plantas com horizonte de 3 a 5 anos, combinando alavancagem moderada via crédito imobiliário com a tendência estrutural de valorização do estoque residencial.
A evidência de longo prazo sugere que a taxa interna de retorno histórica do imóvel residencial, em termos reais, supera não apenas a média das ações, mas também a maior parte dos títulos de renda fixa quando descontada a inflação medida por índices como IPCA em janelas longas. Em linguagem de portfólio, trata‑se de um ativo real com beta menor, que oferece yield de locação recorrente, potencial de revenda apoiado em escassez de solo qualificado, dinâmica urbana e evolução de renda em polos de alto padrão, além de proteção inflacionária natural, já que preços de venda e aluguéis tendem a acompanhar, no tempo, a variação do nível geral de preços.
O sistema financeiro brasileiro opera hoje com loan‑to‑value médio ao redor de 54,5% na carteira residencial, o que sugere um nível de alavancagem prudente e resiliência a choques de preço moderados.
Sob a ótica sucessória, a combinação de ITBI entre 2% e 4% com ITCMD limitado a 8% torna o imóvel um veículo eficiente para transmissão intergeracional de patrimônio quando comparado a jurisdições em que o imposto sobre herança pode alcançar patamares significativamente mais elevados.
| Indicador | Nível/Resultado |
|---|---|
| Retorno real médio anual – imóvel residencial | 6,6% ao ano (incluindo aluguel) |
| Retorno real médio anual – ações | 4,6% ao ano |
| Queda residencial – Flórida (pico–fundo, 2008) | Cerca de 44,7% |
| Queda residencial – Detroit (mesmo período) | Cerca de 41,2% |
| Loan‑to‑value médio carteira residencial (Brasil) | Aproximadamente 54,5% |
| ITBI no Brasil | Entre 2% e 4% do valor do imóvel |
| Alíquota máxima ITCMD no Brasil | Até 8% |
Sob a ótica de um investidor de alta renda que compara ativos por retorno ajustado ao risco, liquidez relativa e eficiência sucessória, o imóvel residencial — especialmente em lançamentos bem estruturados, com patrimônio de afetação e localização prime — configura hoje uma oportunidade de compra estratégica de longo prazo, não apenas uma alternativa à bolsa. A evidência histórica de retorno real superior com menor volatilidade, somada à robustez institucional do crédito imobiliário brasileiro e à vantagem tributária na sucessão, justifica posicionar imóveis como ativo central da carteira patrimonial, complementado por ações e instrumentos financeiros, e não o inverso. Para o público atendido pelo Grupo Domus Hub, isso significa tratar o próximo lançamento de alto padrão não como produto imobiliário, mas como peça de engenharia de portfólio: um veículo real de preservação e transmissão de riqueza com ênfase em segurança jurídica, disciplina de poupança e geração de renda ao longo do tempo.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
