23/03/2026 - Mercado Imobiliário
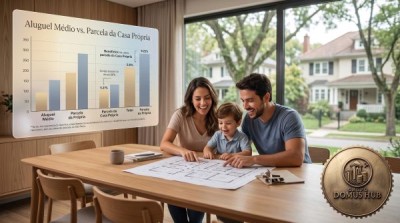
Apesar do discurso de “desapego” e mobilidade, a esmagadora maioria dos jovens ainda tem como objetivo patrimonial a casa própria, com o dado-síntese de que 95% deles sonham em adquirir um imóvel. Essa combinação de desejo estrutural por propriedade com restrições de renda e crédito empurra boa parte dessa geração para o aluguel no curto e médio prazo.
Na prática, isso reforça dois vetores: de um lado, sustentação da demanda por locação em grandes centros; de outro, uma demanda reprimida por compra, que tende a emergir à medida que renda, emprego e condições de financiamento melhoram. Para o comprador final, isso significa que o imóvel residencial continua sendo um ativo de necessidade (moradia) e de formação de patrimônio, e não apenas de consumo.
O descompasso entre sonho de compra e realidade de renda favorece o modelo de aquisição na planta, em que o cliente parcela a entrada durante a obra e só acessa o financiamento bancário na entrega das chaves. Em termos de gestão de risco, o investidor e o comprador-usuário precisam priorizar incorporadoras com histórico sólido de entrega, governança e compliance, pois a segurança jurídica do contrato e do memorial de incorporação é o principal escudo contra atrasos e distratos.
Do ponto de vista de precificação, o cenário sugerido pela demanda jovem é forte, porém adiada, tende a criar uma janela de assimetria: o custo de construção é contratado no presente, enquanto o valor de mercado do imóvel será formado em um ambiente futuro potencialmente com maior pressão de demanda de compra. Isso abre espaço para ganho de capital entre o preço de tabela de lançamento e o valor de revenda na entrega, especialmente em praças com déficit habitacional relevante e oferta de crédito direcionado.
Para o investidor que avalia imóveis residenciais como classe de ativo, a análise pode ser organizada em três eixos centrais: yield de locação, potencial de revenda e comparação com índices de referência como Selic e IPCA. Em cada um desses vetores, o comportamento da geração mais jovem reforça a relevância do ativo imobiliário em uma carteira diversificada.
Yield de locação: com jovens adiando a compra e migrando para aluguel, a taxa de ocupação em regiões consolidadas tende a se manter elevada, o que sustenta yields brutos de locação em patamares competitivos frente a instrumentos pós-fixados, desde que a compra seja feita com desconto ou em fase inicial de lançamento.
Potencial de revenda: a demanda reprimida de compra é um importante driver de liquidez futura, pois parte desses locatários se tornará comprador assim que as condições de crédito e renda permitirem.
Comparação com Selic e IPCA: enquanto ativos financeiros atrelados à Selic geram liquidez imediata, o imóvel combina proteção real, associada à inflação de custos de construção e renda, com a possibilidade de ganho de capital baseado em escassez de oferta bem localizada.
Numa carteira diversificada, imóveis residenciais em segmentos de maior elasticidade de demanda, como popular, médio padrão e nichos de médio-alto padrão próximos a eixos de emprego e mobilidade, funcionam como um hedge parcial contra ciclos de juros, desde que o investidor respeite o prazo de maturação do ativo, somando o período de obra à consolidação do bairro.
| Indicador | Evidência principal |
|---|---|
| Jovens que desejam casa própria | 95% ainda sonham em ter imóvel próprio |
| Comportamento atual de moradia | Realidade econômica direciona grande parte para o aluguel |
| Narrativa geracional | Geração frequentemente rotulada como mais desapegada da propriedade |
| Tensão central | Sonho de propriedade em contraste com limitação de renda e crédito |
Mesmo com acesso parcial à reportagem, o dado de que a ampla maioria dos jovens deseja a casa própria é suficiente para caracterizar a propriedade residencial como objetivo estrutural de longo prazo dessa geração, e não como uma escolha residual.
Para compradores finais, do segmento popular ao alto padrão, o cenário reforça que a casa própria continua sendo um ativo central de proteção patrimonial e de estabilidade do fluxo de caixa familiar. A estratégia mais eficiente passa por planejamento de entrada em empreendimentos na planta e pela escolha criteriosa de localizações com liquidez comprovada, a fim de mitigar riscos de execução e de revenda.
Para investidores, a combinação de maior demanda por aluguel no curto prazo e forte intenção de compra no longo prazo cria um ciclo favorável para estratégias como comprar na planta, explorar a renda de locação e, em seguida, decidir entre manter o fluxo de caixa recorrente ou realizar o ganho de capital na revenda. Nesses casos, é fundamental comparar o retorno projetado do imóvel com alternativas de renda fixa atreladas à Selic e ao IPCA, preservando uma abordagem técnica de alocação de capital.
Em uma visão de médio e longo prazo, o ambiente atual configura, em geral, uma oportunidade de compra seletiva em lançamentos bem localizados, conduzidos por incorporadoras sólidas e com produtos claramente alinhados ao perfil dos jovens que hoje alugam, mas têm intenção objetiva de se tornarem proprietários quando as condições financeiras permitirem.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
