30/03/2026 - Mercado Imobiliário
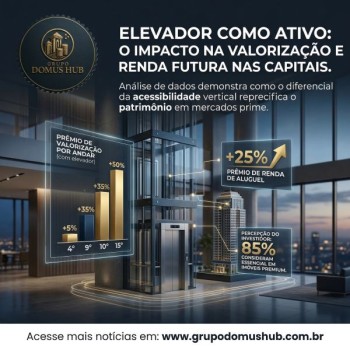
Nas capitais brasileiras, imóveis com elevador já apresentam um prêmio médio de preço em torno de 13% frente a unidades semelhantes sem o equipamento, reflexo direto de maior conforto, acessibilidade e da preferência crescente por andares altos. Essa diferença não é apenas estética: ela reconfigura o custo total de moradia, combinando tíquete de compra mais elevado com condomínio estruturalmente maior pela necessidade de energia, manutenção e inspeções periódicas, o que impacta o fluxo de caixa mensal do comprador. Em contrapartida, esse mesmo recurso tende a ampliar o público-alvo na revenda, melhorar a liquidez e aumentar o potencial de valorização no médio prazo, especialmente em centros urbanos verticalizados como São Paulo. Para o cliente final, o dilema deixa de ser apenas “quanto custa o elevador” e passa a ser “quanto vale esse diferencial em conforto, liquidez e proteção de patrimônio” ao longo do ciclo de uso do imóvel.
Em lançamentos residenciais, sobretudo nas capitais, o elevador já está incorporado ao desenho de produto como padrão em edifícios com vários pavimentos, e o prêmio de preço tende a ser diluído ao longo do ciclo de obra via financiamento e correção monetária. Para o comprador na planta, o risco central não é a presença do elevador, mas a capacidade da incorporadora de entregar o condomínio com especificações e padrão de manutenção compatíveis com o prometido, garantindo eficiência energética e custo condominial competitivo. Em termos de arbitragem de preço, empreendimentos sem elevador podem oferecer entrada e parcelas mais baixas, porém com menor potencial de valorização e público mais restrito na revenda, enquanto torres com elevador em eixos de mobilidade e serviços tendem a capturar maior ganho de capital na entrega e ao longo dos primeiros anos de uso. Em São Paulo, a tendência é que, em condomínios econômicos bem planejados, o custo adicional do elevador seja compensado pela escala de unidades, tornando o impacto no condomínio mais administrável e preservando a atratividade do projeto para Minha Casa Minha Vida e faixas de renda emergentes.
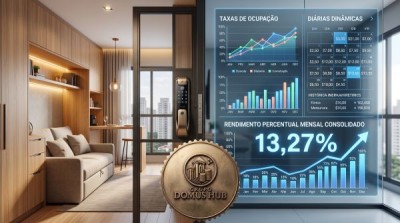
Do ponto de vista do investidor, o prêmio de cerca de 13% em imóveis com elevador tende a ser parcialmente recuperado via aluguel mais alto, maior taxa de ocupação e redução de vacância, o que melhora o yield bruto quando comparado a unidades sem esse recurso na mesma região. Em mercados com juros ainda elevados, a decisão passa por comparar o retorno líquido do aluguel — já descontando condomínio mais caro e eventual inadimplência — com alternativas como renda fixa indexada à Selic ou à inflação, avaliando se o ganho adicional de valorização compensa o risco de ativo real menos líquido. A revenda de imóveis com elevador, sobretudo em andares altos, tende a atrair um público comprador mais amplo (famílias, idosos, pessoas com mobilidade reduzida, locação estudantil e corporativa), o que reduz o tempo médio de venda e preserva preço em ciclos de desaceleração. Em um cenário de Selic em trajetória de estabilização ou queda gradual, ativos residenciais bem localizados, com elevador e condomínio tecnicamente bem administrado, tendem a se posicionar como proteção parcial contra inflação e como componente de diversificação patrimonial, desde que o investidor não dependa de liquidez imediata.
O perfil do comprador urbano vem migrando para uma visão mais funcional do imóvel, em que acessibilidade, conforto diário e experiência de uso pesam tanto quanto metragem e acabamento, e o elevador entra como requisito básico em prédios de múltiplos pavimentos. Famílias com crianças, idosos, pessoas com mobilidade reduzida e trabalhadores que passam mais tempo em home office tendem a rejeitar edifícios sem elevador, o que reduz gradualmente a liquidez desses ativos em regiões de maior adensamento vertical. Ao mesmo tempo, a disseminação de tecnologias de manutenção preditiva, controle de acesso e eficiência energética em elevadores modernos contribui para mitigar custos operacionais ao longo dos anos, tornando esses empreendimentos mais competitivos na ótica de condomínio e segurança. O resultado é uma polarização: enquanto prédios antigos e baixos sem elevador se posicionam em nichos específicos de preço, os imóveis com elevador se consolidam como padrão desejado de mercado, concentrando a maior parte da demanda qualificada e das operações financiadas.
Para o mercado de São Paulo, imóveis com elevador em edifícios bem administrados e com boa escala de unidades tendem a ser classificados como posição de Aquisição para quem pensa em uso próprio de médio e longo prazo e quer preservar liquidez futura. Já unidades sem elevador, em prédios baixos e localizados em bairros consolidados, podem ser avaliadas como oportunidade de Cautela, indicadas a perfis que buscam tíquete mais baixo e aceitam menor liquidez e menor poder de revenda. Em termos de portfólio, a recomendação é equilibrar custo condominial, prêmio de preço e perspectiva de valorização, priorizando projetos em que o elevador funcione como diferencial de acessibilidade e desejabilidade, e não apenas como fonte de despesa adicional.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
