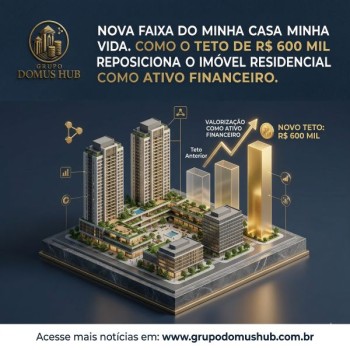
O Conselho Curador do FGTS aprovou a ampliação simultânea dos tetos de renda e dos valores máximos dos imóveis financiados pelo Minha Casa Minha Vida (MCMV), movimento que aumenta a base de famílias elegíveis e eleva o ticket médio financiável no país. Na renda, as faixas passam a variar de R$ 3.200 a R$ 13 mil, enquanto o preço dos imóveis pode chegar a R$ 600 mil nas faixas superiores.
Na prática, o programa deixa de ser restrito ao segmento estritamente popular e passa a alcançar uma camada de classe média que antes transitava apenas no crédito imobiliário tradicional de mercado. Esse redesenho ocorre em um ambiente de juros elevados, com financiamento imobiliário convencional em torno de 12% ao ano e Selic de 14,75% ao ano, o que reforça a atratividade de linhas subsidiadas entre 4% e 10% ao ano dentro do MCMV.
Para o comprador final, isso significa alívio no fluxo de caixa mensal, maior previsibilidade de custo financeiro e redução do risco de inadimplência ao longo do ciclo do ativo.
Panorama Executivo
A mudança recente no Minha Casa Minha Vida amplia o escopo do programa ao combinar aumento de teto de renda com elevação do valor máximo do imóvel financiável. Isso reposiciona o imóvel residencial não apenas como bem de consumo durável, mas como um ativo financeiro com características de proteção patrimonial, especialmente para famílias de renda intermediária que antes dependiam de crédito de mercado integral.
Ao oferecer taxas de juros mais baixas do que as praticadas em linhas tradicionais, o programa melhora a relação entre prestação e renda, reduzindo o comprometimento mensal do orçamento familiar. Ao mesmo tempo, a previsibilidade de longo prazo do financiamento imobiliário cria uma âncora de estabilidade em um cenário de juros elevados e maior volatilidade macroeconômica.
Análise de Lançamentos na Planta
Com o teto de imóvel chegando a R$ 600 mil nas faixas superiores do programa, a indústria de lançamentos tende a reposicionar seus produtos, especialmente em praças onde o valor do terreno e o custo de construção já pressionavam o ticket acima dos limites anteriores. Incorporadoras ganham margem para lançar empreendimentos com melhor padrão construtivo, metragem ligeiramente maior ou mais itens de área comum, ainda enquadrados no MCMV, preservando o benefício de juros mais baixos ao comprador.
Para o investidor em imóvel na planta, a janela entre custo de construção e valor de mercado futuro permanece relevante. O custo é travado em condições atuais, enquanto o novo teto amplia a base de demanda potencial na entrega, sobretudo nas faixas superiores do programa. Isso reduz o risco de limitação de preço na revenda, já que o comprador secundário continua apto a acessar financiamento dentro do Minha Casa Minha Vida para viabilizar a aquisição.
Em termos de segurança, a seleção de incorporadoras com histórico sólido de entrega no prazo ganha ainda mais peso. Em um ambiente de custos de insumos mais voláteis, players com gestão eficiente de obra e capital tendem a oferecer menor risco de atraso ou necessidade de repasse significativo de custo ao longo da construção.
Matriz do Investidor: Yield, Revenda e Indexadores
A elevação dos tetos do Minha Casa Minha Vida aproxima o programa de uma lógica mais ampla de investimento imobiliário. Para quem avalia patrimônio, o imóvel passa a combinar fluxo de renda potencial, ganho de capital e acesso a funding subsidiado, compondo uma alternativa de diversificação em relação a ativos puramente financeiros.
Do ponto de vista de rentabilidade, unidades enquadradas em programas subsidiados tendem a oferecer relação aluguel/preço competitiva, em especial em áreas urbanas com demanda consistente por moradia. O custo financeiro do capital alavancado, quando comparado a linhas tradicionais, favorece o investidor que consegue acessar taxas menores, elevando o yield líquido do ativo ao longo do tempo.
No potencial de revenda, a ampliação do teto de renda para até R$ 13 mil aumenta o universo de compradores qualificados nas faixas mais altas do programa. Ao permitir imóveis de até R$ 600 mil, o Minha Casa Minha Vida se aproxima de parte do estoque tradicional de classe média, o que reduz risco de liquidez e favorece uma saída alinhada ou superior à inflação oficial em horizontes mais longos.
Quando comparado a indexadores como Selic e IPCA, o imóvel enquadrado no programa se comporta como um ativo híbrido. Ele combina taxa de juros inferior às taxas básicas de mercado com a possibilidade de valorização real, especialmente em regiões com melhoria de infraestrutura, transporte e oferta de serviços, onde a pressão de demanda tende a sustentar ganhos de preço acima da inflação.
Tabela de Parâmetros do Programa
| Faixa | Renda familiar mensal (até) | Teto anterior de renda | Teto atual de renda | Teto de valor do imóvel | Observações |
|---|---|---|---|---|---|
| 1 | R$ 3.200 | R$ 2.850 | R$ 3.200 | R$ 210 mil a R$ 275 mil (conforme localidade) | Faixa com subsídios mais relevantes e juros mais baixos no programa. |
| 2 | R$ 5.000 | R$ 4.700 | R$ 5.000 | R$ 210 mil a R$ 275 mil (conforme localidade) | Segmento de transição entre popular e médio, com forte demanda em regiões metropolitanas. |
| 3 | R$ 9.600 | R$ 8.600 | R$ 9.600 | Até R$ 400 mil | Abertura para produtos com padrão construtivo superior ainda enquadrados no programa. |
| 4 | R$ 13.000 | R$ 12.000 | R$ 13.000 | Até R$ 600 mil | Aproxima o programa de parte do estoque considerado classe média tradicional. |
Veredito Estratégico
Do ponto de vista técnico, o cenário atual é favorável para aquisição para famílias e investidores que buscam travar custo financeiro abaixo da taxa básica de juros, desde que sejam observados critérios de risco de construtora, localização e qualidade do ativo. A elevação dos tetos reforça a liquidez futura de imóveis até R$ 600 mil enquadrados no programa, mas exige disciplina na escolha de projetos, priorizando regiões com demanda efetiva de moradia e infraestrutura em consolidação ou expansão.
Para o investidor, o movimento reposiciona o imóvel financiável pelo Minha Casa Minha Vida como componente relevante de uma carteira diversificada. Ele combina fluxo de renda por meio de locação, proteção patrimonial contra inflação e benefício de funding subsidiado em relação ao crédito tradicional. Já para o comprador que busca uso próprio, o principal benefício está em acessar um imóvel melhor localizado ou com padrão construtivo superior, com prestação mais previsível e custo de capital reduzido ao longo do tempo.
Referência Consultada
G1 – Economia. “Imóveis de até R$ 600 mil, até R$ 13 mil de renda: o que muda com novo teto do Minha Casa Minha Vida”. Disponível em: https://g1.globo.com/economia/noticia/2026/03/24/imoveis-de-ate-r-600-mil-ate-r-13-mil-de-renda-o-que-muda-com-novo-teto-do-minha-casa-minha-vida.ghtml