06/04/2026 - Mercado Imobiliário
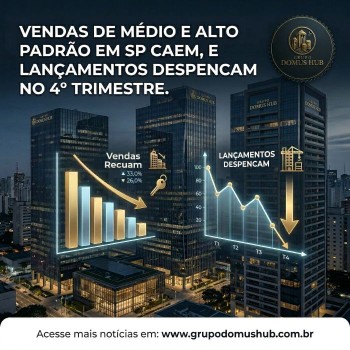
O mercado residencial paulistano entrou em 2026 com uma inflexão clara no segmento de médio e alto padrão: a velocidade de vendas perdeu tração, o estoque avançou e os incorporadores passaram a reduzir a oferta nova para preservar margens e evitar maior pressão comercial. Para o comprador final, isso muda o jogo no curto prazo: cresce o poder de negociação em unidades prontas ou em fase adiantada, enquanto a decisão de compra passa a exigir leitura mais rigorosa de fluxo financeiro, taxa de juros, custo de oportunidade e liquidez futura do ativo.
A retração dos lançamentos sinaliza que o mercado está migrando de uma postura expansionista para uma atuação mais seletiva, o que tende a elevar a importância do timing de entrada em projetos na planta. Para o comprador patrimonial, esse ambiente pode abrir arbitragem relevante entre preço de lançamento, evolução de obra e valor de revenda na entrega, desde que o projeto tenha boa localização, produto aderente e incorporadora com balanço sólido; já para quem busca segurança, o momento favorece ativos com obra avançada, menor risco de execução e menor exposição a mudanças de cenário ao longo do ciclo construtivo.
Sob a ótica do investidor, o enfraquecimento das vendas e a ampliação do estoque reduzem a previsibilidade de revenda rápida e exigem foco em renda, liquidez microregional e capacidade real de repasse de preço. Em um ambiente ainda sensível ao custo do crédito, o imóvel precisa competir não apenas com a Selic nominal, mas com o retorno real acima do IPCA e com a menor volatilidade dos ativos financeiros; por isso, o capital mais disciplinado tende a privilegiar entradas negociadas, produtos compactos ou com demanda locatícia consistente e teses em que o ganho venha da compra correta, e não da expectativa automática de valorização.
O novo comprador em São Paulo está mais racional, mais comparativo e menos disposto a absorver prêmio elevado sem contrapartida objetiva de localização, mobilidade, eficiência de planta, serviços e potencial de revenda. Tecnologias de busca, visitas digitais, análise de crédito mais rápida e inteligência de precificação ampliam a transparência do mercado, fazendo com que empreendimentos genéricos percam velocidade e que produtos com diferenciação mensurável, gestão comercial eficiente e comunicação precisa concentrem a liquidez disponível.
| Indicador | Médio e alto padrão | Leitura estratégica |
|---|---|---|
| Vendas em 12 meses | 39,6 mil unidades (-15%) | Absorção mais lenta e maior seletividade do comprador |
| VGV vendido em 12 meses | R$ 37,7 bilhões (-11%) | Mercado ainda grande, porém com menor tração de preço e giro |
| Lançamentos em 12 meses | 50,4 mil unidades (+19%) | Oferta cresceu antes do ajuste recente, pressionando o estoque |
| Vendas no 1º bimestre | 4,9 mil unidades (-22%) | Desaceleração ficou mais visível no curto prazo |
| VGV no 1º bimestre | R$ 3,7 bilhões (-34%) | Ticket e conversão mostram ambiente mais defensivo |
| Lançamentos no 1º bimestre | 2,6 mil unidades (-60%) | Incorporadoras pisaram no freio para reequilibrar risco e oferta |
| VGV lançado no 1º bimestre | R$ 1,6 bilhão (-61%) | Menor apetite para novos projetos até melhora de crédito e demanda |
| Estoque | 36.373 unidades (+28%) | Aumenta a barganha do comprador e impõe disciplina ao investidor |
Cautela seletiva. O momento não caracteriza paralisação do mercado, mas sim reprecificação e filtragem mais dura de qualidade, produto e localização; para moradia, a aquisição faz sentido quando houver desconto real, aderência de longo prazo e conforto financeiro, enquanto para investimento a retenção de capital deve priorizar ativos já bem posicionados e novas compras precisam obedecer critérios mais técnicos de entrada, renda e liquidez em São Paulo.
www.grupodomushub.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.
